Przeanalizowaliśmy najważniejsze ustalenia raportu i ich znaczenie dla polskiego rynku magazynów samoobsługowych.
Najważniejsze wnioski z raportu Savills 2026
- Prognozowany wolumen inwestycji w self storage w Wielkiej Brytanii i Europie wynosi około 650 mln euro w 2026 roku.
- Europejskie giełdowe spółki self storage są wyceniane ze znacznym dyskontem do wartości aktywów netto (NAV).
- Inwestorzy instytucjonalni coraz częściej preferują nowoczesne, dobrze zarządzane platformy z wiarygodnymi danymi.
- Automatyzacja, sztuczna inteligencja i centralne zarządzanie stają się ważnymi elementami przewagi operacyjnej.
- Dla polskiego rynku rośnie znaczenie budowania profesjonalnych sieci self storage, a nie wyłącznie pojedynczych lokalizacji.
Europejski rynek self storage. Mniej transakcji, ale kapitał pozostaje aktywny
Według Savills prognozowany wolumen transakcji inwestycyjnych w sektorze self storage w Wielkiej Brytanii i Europie wyniesie w 2026 roku około 650 mln euro.
To poziom wyraźnie niższy od rekordowej aktywności z poprzednich lat.
Nie oznacza to jednak utraty zainteresowania sektorem. Inwestorzy dysponują kapitałem, ale podchodzą do zakupów znacznie bardziej selektywnie.
Wyższe koszty finansowania i rosnące wymagania dotyczące stóp zwrotu powodują, że sama atrakcyjna lokalizacja przestaje wystarczać.
Coraz większe znaczenie ma zdolność obiektu do generowania stabilnego dochodu operacyjnego (NOI – Net Operating Income), a także możliwość jego dalszego zwiększania.
Z perspektywy inwestora kluczowe staje się nie tylko pytanie, ile magazynów posiada przedsiębiorstwo, ale również jak efektywnie nimi zarządza i jak dokumentuje osiągane wyniki.
Wyceny pod presją. Self storage z dyskontem do wartości aktywów
Jednym z interesujących wniosków raportu jest sytuacja spółek self storage notowanych na europejskich giełdach.
Według danych EPRA REIT Index przedstawionych przez Savills, we wrześniu 2026 roku sektor self storage był notowany z dyskontem wynoszącym około 51% względem wartości aktywów netto (NAV).
Dla porównania, średnie dyskonto dla europejskich spółek nieruchomościowych wynosiło 38%.
Wyniki długoterminowe pokazują jednocześnie, że sektor ma za sobą okresy zarówno dodatnich, jak i ujemnych stóp zwrotu.
W ciągu ostatnich dziesięciu lat giełdowy self storage osiągnął średnioroczną całkowitą stopę zwrotu na poziomie około 5%, ustępując w tym zestawieniu jedynie nieruchomościom przemysłowym.
W ostatnich pięciu latach średnioroczny wynik wyniósł natomiast -9%.
Warto podkreślić, że są to wyniki inwestycji w spółki giełdowe, a nie stopy zwrotu z bezpośredniego posiadania pojedynczych obiektów magazynowych.
Dyskonto giełdowe nie oznacza również, że fizyczne magazyny można kupować za połowę ich wartości.
Zasady wyceny opisujemy szerzej w analizie cap rate i wycena inwestycji self storage.
Dane te pokazują, jak bardzo wyceny spółek nieruchomościowych zależą od kosztu kapitału, oczekiwań inwestorów i perspektyw wzrostu dochodów.
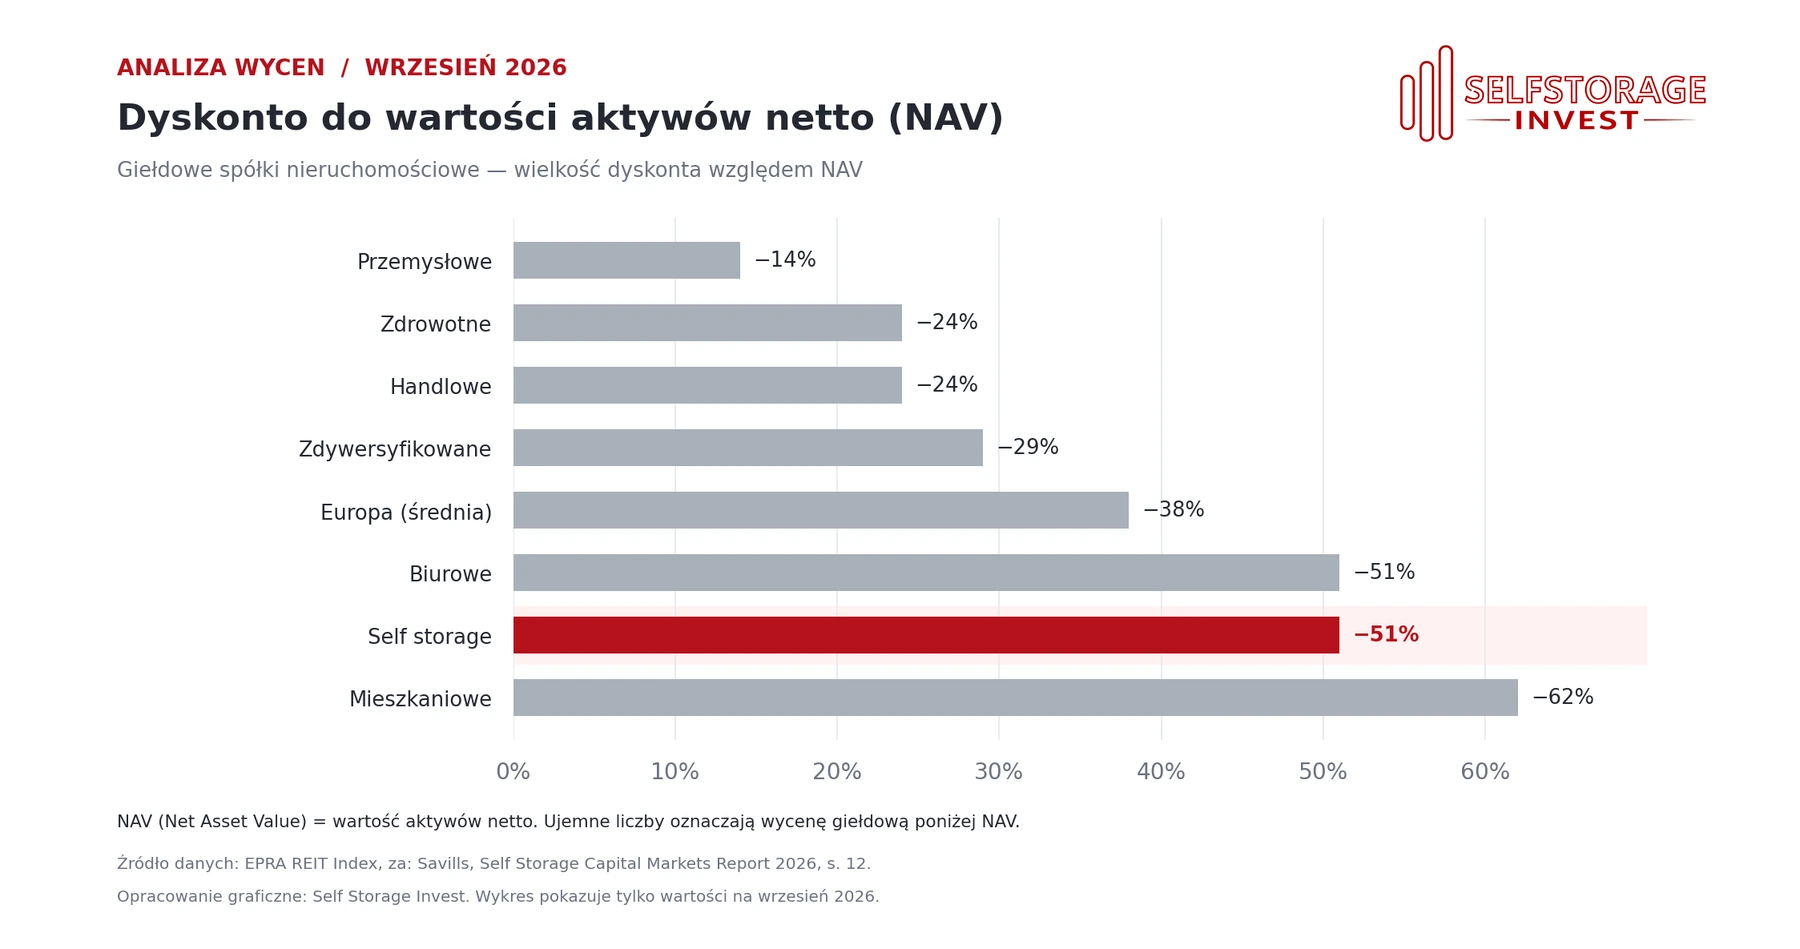
Dane przedstawione na wykresie (wrzesień 2026): nieruchomości przemysłowe −14%, zdrowotne −24%, handlowe −24%, zdywersyfikowane −29%, Europa (średnia) −38%, biurowe −51%, self storage −51%, mieszkaniowe −62%. NAV (Net Asset Value) oznacza wartość aktywów netto; liczby ujemne oznaczają wycenę giełdową poniżej NAV.
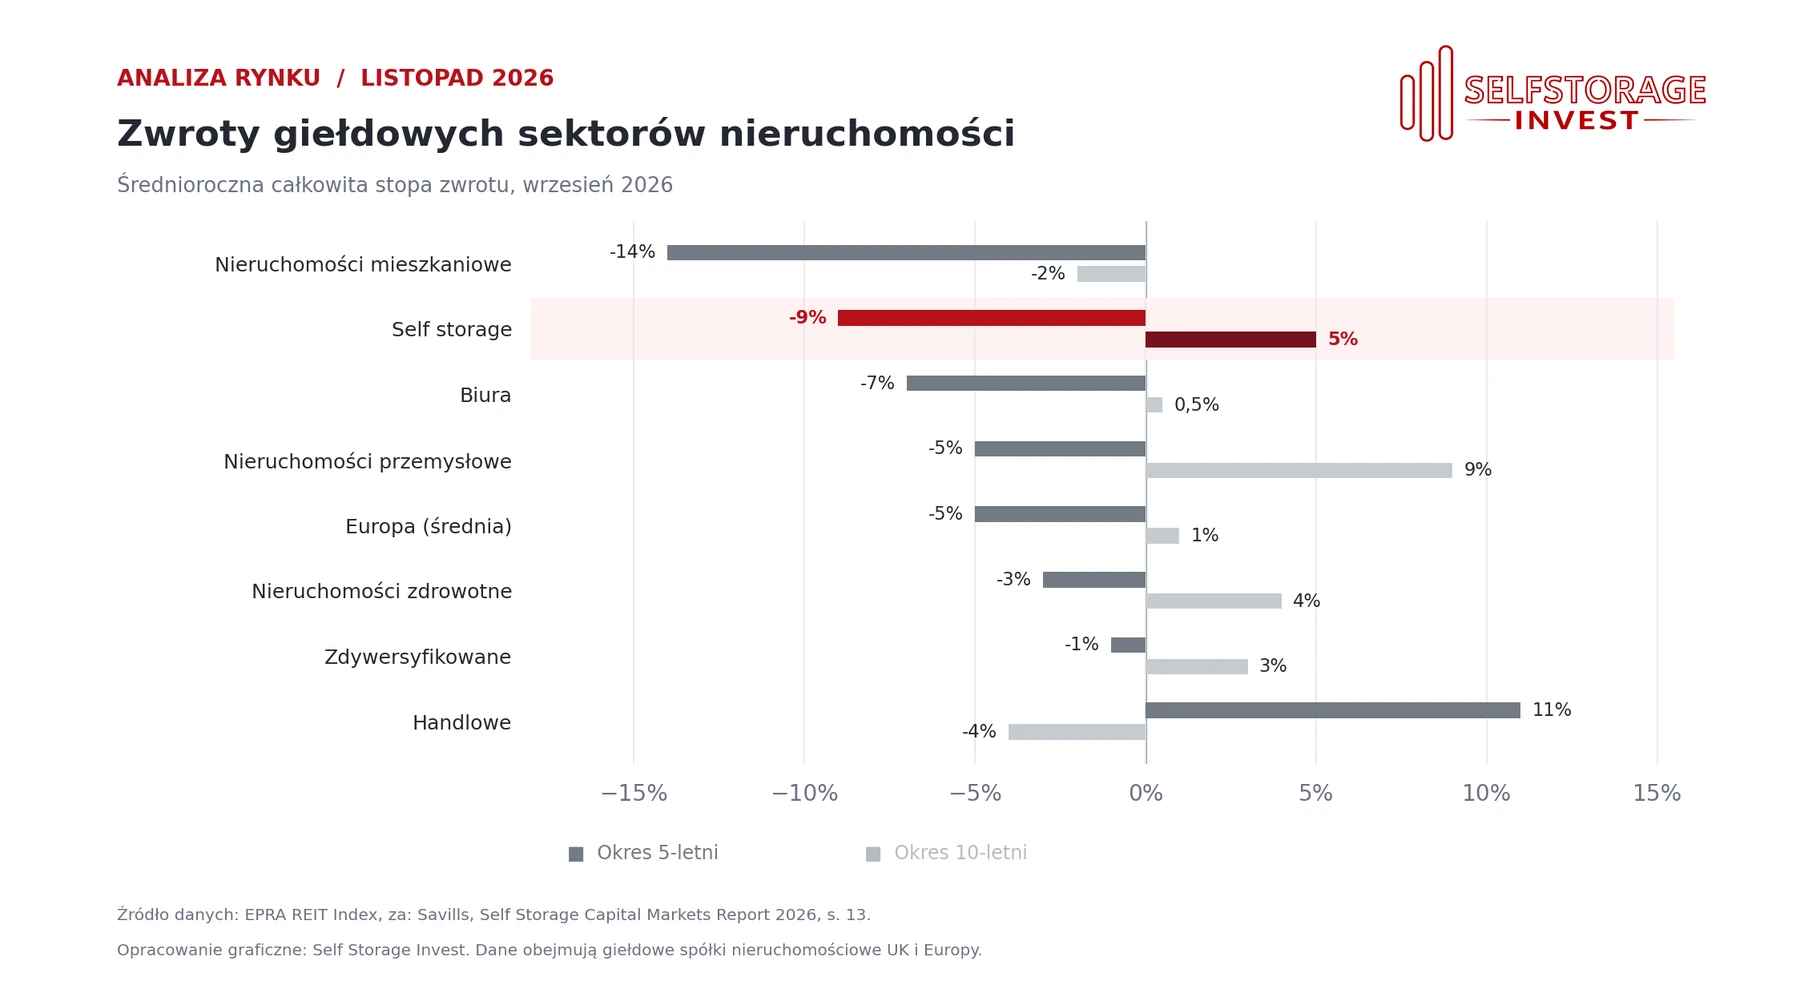
Wartości z dostarczonego wykresu dotyczą giełdowych spółek nieruchomościowych UK i Europy, nie bezpośrednich inwestycji w obiekty. W poniższej tabeli zachowano okresy 5 i 10 lat do września 2026 roku.
| Sektor | Okres 5-letni (średniorocznie) | Okres 10-letni (średniorocznie) |
|---|---|---|
| Nieruchomości mieszkaniowe | -14% | -2% |
| Self storage | -9% | 5% |
| Biura | -7% | 0,5% |
| Nieruchomości przemysłowe | -5% | 9% |
| Europa (średnia) | -5% | 1% |
| Nieruchomości zdrowotne | -3% | 4% |
| Zdywersyfikowane | -1% | 3% |
| Handlowe | 11% | -4% |
Inwestorzy szukają platform, nie tylko pojedynczych magazynów
Naszym zdaniem to jeden z najważniejszych wniosków całego raportu.
Inwestorzy instytucjonalni coraz częściej poszukują nie tylko nieruchomości, ale również profesjonalnie zarządzanych platform operacyjnych.
Organizację sieci opisujemy szerzej w artykule skalowanie działalności self storage.
Znaczenie mają:
- odpowiednia skala i dywersyfikacja portfela,
- powtarzalne procesy zarządzania,
- dane dotyczące obłożenia, cen i przychodów,
- automatyzacja obsługi klientów,
- możliwość dalszego rozwijania sieci bez proporcjonalnego wzrostu kosztów.
Savills podkreśla również problem ograniczonej dostępności wiarygodnych danych rynkowych.
W jednym z analizowanych przypadków dotyczącym Londynu różnica między zbiorami danych o dostępnej powierzchni magazynowej sięgała 22,5%.
Pokazuje to, jak istotna staje się jakość informacji wykorzystywanych przy wyborze lokalizacji i ocenie inwestycji.
W naszej ocenie profesjonalne self storage należy dziś traktować zarówno jako inwestycję w nieruchomości, jak i działalność operacyjną wymagającą doświadczenia, danych oraz technologii.
To podejście szerzej opisujemy w artykule o zarządzanie przychodami w self storage oraz w ofercie profesjonalne zarządzanie obiektami self storage.
Automatyzacja, AI i parki kontenerowe zmieniają branżę
Raport Savills wskazuje kilka trendów, które mogą w najbliższych latach zmieniać strukturę europejskiego rynku self storage.
Wśród nich znajdują się rozwój obiektów kontenerowych i typu drive-up, zdalne zarządzanie lokalizacjami, dynamiczna polityka cenowa oraz rosnące wykorzystanie sztucznej inteligencji.
Coraz większą rolę odgrywa również model third-party management, w którym właściciel nieruchomości powierza codzienne prowadzenie obiektu wyspecjalizowanemu operatorowi.
Taki model pozwala oddzielić własność aktywów od kompetencji wymaganych do efektywnego prowadzenia działalności.
Rozwiązania te są szczególnie interesujące dla inwestorów, którzy chcą uczestniczyć w rozwoju rynku self storage, ale nie zamierzają samodzielnie budować struktur operacyjnych.
Sztuczna inteligencja i automatyzacja znajdują zastosowanie między innymi w analizie danych, polityce cenowej, komunikacji z najemcami oraz procesach rezerwacji i dostępu.
Znaczenie ma także sposób pozyskiwania klientów. W raporcie zwrócono uwagę na rosnącą rolę wyszukiwarek i asystentów AI w procesie znajdowania i porównywania magazynów.
Z perspektywy operatorów oznacza to potrzebę łączenia rozwoju technologicznego z odpowiednią widocznością internetową i wiarygodnymi informacjami o oferowanych usługach.
Co to oznacza dla polskiego rynku self storage?
W naszej ocenie wnioski Savills są szczególnie istotne dla Polski, gdzie rynek magazynów samoobsługowych znajduje się na wcześniejszym etapie rozwoju niż w Europie Zachodniej.
Przewagą konkurencyjną coraz częściej będzie nie samo posiadanie magazynów, ale umiejętność zarządzania nimi jako spójną siecią.
Standaryzacja procesów, kontrola kosztów, analiza danych i centralizacja obsługi mogą ułatwiać rozwój kolejnych lokalizacji oraz zwiększać atrakcyjność przedsiębiorstwa dla potencjalnych inwestorów.
Dla osób rozważających inwestowanie w self storage europejski kontekst warto zestawić z lokalną analizą. Uzupełnia go omówienie ograniczeń danych o Polsce w raporcie FEDESSA 2026.
W Self Storage Invest rozwijamy taki model działalności, łączący inwestycje w magazyny samoobsługowe, profesjonalne zarządzanie i technologię.
Ważnym elementem jest system PakOs do zarządzania self storage, wspierający zarządzanie najmem, rozliczeniami, obsługą klientów i procesami operacyjnymi.
Z punktu widzenia długoterminowej wartości biznesu szczególnie istotna jest możliwość powtarzalnego wdrażania tych samych standardów w kolejnych obiektach.
Warto jednocześnie pamiętać, że europejskie wskaźniki inwestycyjne nie stanowią automatycznie prognozy rentowności polskich projektów.
Każda inwestycja wymaga indywidualnej analizy lokalizacji, podaży, popytu, nakładów i kosztów finansowania.
Podsumowanie. Wartość self storage coraz bardziej zależy od jakości zarządzania
Raport Savills pokazuje, że europejski self storage pozostaje interesującym sektorem nieruchomości, ale zmieniają się źródła tworzenia wartości.
W okresie droższego kapitału i większej selektywności inwestorów coraz trudniej opierać strategię wyłącznie na wzroście wycen nieruchomości.
Przyszłość branży będzie w coraz większym stopniu zależeć od zdolności operatorów do zwiększania przychodów, optymalizacji kosztów, wykorzystywania danych oraz skalowania działalności.
Dla polskich przedsiębiorców i inwestorów oznacza to potrzebę budowania nie tylko kolejnych obiektów, ale przede wszystkim profesjonalnych, technologicznie rozwiniętych platform self storage.
To kierunek, który odgrywa istotną rolę w strategii rozwoju Self Storage Invest.
Najczęstsze pytania
Ile wynosi wartość rynku transakcji self storage w Europie w 2026 roku?
Według prognozy Savills wolumen transakcji inwestycyjnych w Wielkiej Brytanii i Europie ma wynieść około 650 mln euro w 2026 roku. To wartość transakcji, a nie całkowita wartość sektora self storage.
Dlaczego giełdowe spółki self storage są notowane z dyskontem do NAV?
Znaczenie mają między innymi wyższe koszty kapitału, oczekiwania dotyczące przyszłych przychodów i ostrożniejsza wycena nieruchomości. Dyskonto giełdowe nie jest równoznaczne ze zniżką ceny zakupu konkretnego magazynu.
Dlaczego inwestorzy preferują profesjonalne platformy self storage?
Platformy pozwalają zarządzać wieloma obiektami według wspólnych standardów, analizować wyniki, centralizować operacje i rozwijać działalność na większą skalę. Dla inwestorów istotne są również jakość danych i doświadczenie operatora.
Co raport Savills 2026 oznacza dla inwestorów w Polsce?
W naszej ocenie raport podkreśla rosnące znaczenie profesjonalnego zarządzania, automatyzacji i analizy lokalnego popytu. Nie zawiera jednak podstaw do automatycznego przenoszenia europejskich wyników na rentowność konkretnych inwestycji w Polsce.